Inicio › Jubilación
Calculadora de jubilación 2026: edad y pensión estimada
A qué edad puedes jubilarte según lo cotizado y cuánta pensión te quedaría, con la escala de porcentajes de la Seguridad Social.
Aparece en tu nómina. La base reguladora real promedia tus últimos 25 años.
Estimación orientativa. La base reguladora real usa los 25 años previos actualizados con inflación; el simulador oficial está en el portal Tu Seguridad Social (importass).
Cómo se calcula la pensión, en tres pasos
1 · La edad. En 2026 la edad ordinaria es de 66 años y 10 meses, salvo que llegues con 38 años y 3 meses o más cotizados: entonces puedes jubilarte a los 65 años con el 100% de lo que te corresponda. La anticipada voluntaria permite adelantar hasta 2 años a cambio de coeficientes reductores que recortan la pensión de por vida.
2 · La base reguladora. Es el promedio de tus bases de cotización de los últimos 25 años (con las más antiguas actualizadas por inflación). Cotizar por encima o por debajo en la recta final pesa mucho: esos años entran todos en el promedio.
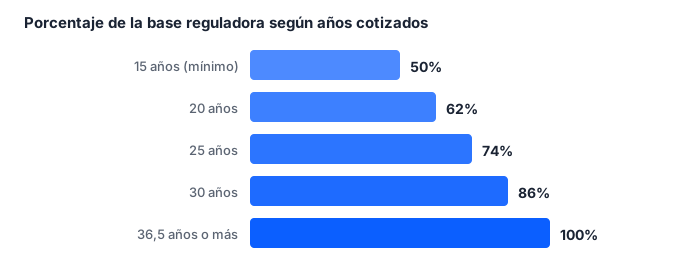
3 · El porcentaje. Con 15 años cotizados cobras el 50% de la base; el porcentaje sube con cada mes cotizado hasta alcanzar el 100% en torno a los 36.5 años. De ahí el tope: nadie cobra más de 3.268 € al mes por contributiva, coticen lo que coticen.
Base legal: Texto Refundido de la Ley General de la Seguridad Social · Datos revisados en agosto de 2026.
Cómo calcular tu jubilación: base reguladora y porcentaje
La pensión de jubilación es el resultado de multiplicar dos cosas: tu base reguladora por un porcentaje que depende de los años que hayas cotizado. Las dos se calculan por separado.
La base reguladora es la media de tus bases de cotización de un periodo largo de los últimos años de vida laboral. Por eso los años finales de carrera pesan tanto: un tramo largo con bases bajas justo antes de jubilarse arrastra la media hacia abajo, y a la inversa.
El porcentaje arranca en el 50% con 15 años cotizados —que es el mínimo para tener derecho a pensión contributiva— y sube progresivamente con cada mes adicional hasta llegar al 100%. Cotizar por encima de ese punto ya no sube el porcentaje, aunque sí puede mejorar la base reguladora y da acceso a los complementos por demora.
Qué puede cambiar tu jubilación además de los años cotizados
Tres factores modifican el resultado y ninguno aparece en el cálculo básico:
- La edad a la que te jubilas. Adelantarla aplica coeficientes reductores que recortan la pensión de forma permanente, no temporal. Retrasarla más allá de la edad ordinaria da derecho a un complemento por demora.
- La pensión máxima. Existe un tope anual: por muy alta que sea tu base reguladora, la pensión no puede superarlo. Los salarios altos chocan con ese techo.
- Los complementos. El complemento de mínimos si la pensión queda por debajo del umbral, y el complemento para la reducción de la brecha de género por hijos.
La edad ordinaria de jubilación no es única: depende de los años que hayas cotizado. Quien llega con una carrera larga puede jubilarse antes que quien tiene menos años cotizados, y ese umbral se ha ido endureciendo año a año.
Esta calculadora da una orientación. La cifra que vale es la de tu informe de vida laboral y la simulación oficial: la Seguridad Social tiene tus bases reales año a año, que es justo lo que ninguna calculadora puede adivinar.
Fuente oficial: Seguridad Social — solicita tu informe de vida laboral y usa su simulador.
Un ejemplo de cálculo de la jubilación
Pedro se jubila con 38 años cotizados y una base reguladora de 2.100 €.
- Con 38 años cotizados supera el umbral necesario para alcanzar el 100% de la base reguladora.
- Su pensión bruta sería, por tanto, de unos 2.100 € en 14 pagas.
Si Pedro tuviera solo 25 años cotizados con esa misma base reguladora, el porcentaje aplicable rondaría el 80% y su pensión bajaría a unos 1.680 €: más de 400 € menos al mes, de por vida, con el mismo sueldo de referencia. Los años cotizados pesan tanto como el salario.
Y si decidiera adelantar la jubilación dos años sobre su edad ordinaria, se le aplicarían coeficientes reductores que recortan la pensión de forma permanente: no se recupera al llegar a la edad ordinaria, es para siempre.
Una precisión sobre la base reguladora: se calcula con las bases de cotización de un periodo largo de los últimos años, actualizadas con la inflación salvo las más recientes. Por eso los últimos años de carrera, y muy especialmente una etapa final con bases bajas o lagunas de cotización, mueven el resultado más de lo que la gente espera.
Comprueba tus bases reales en tu informe de vida laboral antes de dar por bueno cualquier cálculo, incluido este.
Preguntas frecuentes
¿Cuántos años hay que cotizar para cobrar el 100%?
En torno a 36 años y medio con la normativa actual. Con 15 años (el mínimo) se cobra el 50% de la base reguladora, y el porcentaje sube mes a mes entre ambos puntos.
¿Puedo jubilarme a los 65?
Sí, si llegas a esa edad con 38 años y 3 meses o más cotizados. Si no, la edad ordinaria en 2026 es de 66 años y 10 meses, camino de los 67 en 2027.
¿Cuánto se pierde por jubilarse antes?
La anticipada voluntaria (hasta 24 meses antes) aplica coeficientes reductores por mes adelantado que dependen de tu carrera de cotización; el recorte es de por vida y puede superar el 20% en los casos más tempranos.
¿Dónde veo mis años cotizados reales?
En el informe de vida laboral (SMS del 901 50 20 50 o portal importass de la Seguridad Social). El simulador oficial de pensión también está en importass con tus datos exactos.